

Le petit code QR est omniprésent dans l’immensité de l’Inde.
Vous le trouvez collé sur un arbre à côté d’un barbier au bord de la route, appuyé sur la pile de broderies vendues par des tisserandes, dépassant d’un tas de cacahuètes fraîchement grillées sur un chariot de snacks. Un artiste de bord de mer à Mumbai le place sur sa boîte de dons avant de commencer son numéro de robot ; un mendiant de Delhi le montre à travers la vitre de votre voiture lorsque vous prétendez que vous n’avez pas d’argent liquide.
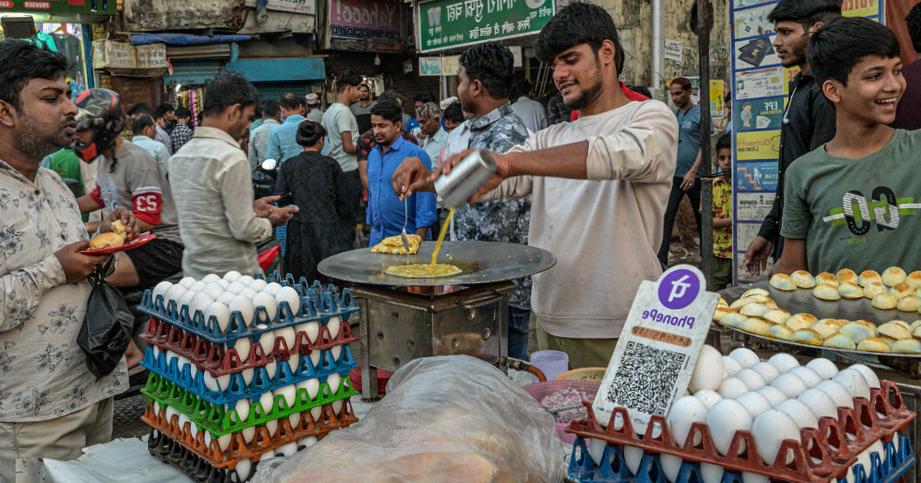
Les codes connectent des centaines de millions de personnes dans un système de paiement instantané qui a révolutionné le commerce indien. Des milliards de transactions via des applications mobiles – un volume éclipsant tout ce qui se passe en Occident – transitent chaque mois par un réseau numérique local qui a facilité les affaires et amené un grand nombre d’Indiens dans l’économie formelle.
Le système de numérisation et de paiement est l’un des piliers de ce que le Premier ministre du pays, Narendra Modi, a défendu comme une « infrastructure publique numérique », avec une base posée par le gouvernement.
Il a rendu la vie quotidienne plus pratique, étendu les services bancaires tels que le crédit et l’épargne à des millions d’Indiens supplémentaires, et étendu la portée des programmes gouvernementaux et de la collecte des impôts.
Avec ce réseau, l’Inde a montré à une échelle jamais vue comment une innovation technologique rapide peut avoir un effet de saute-mouton pour les pays en développement, stimulant la croissance économique même lorsque les infrastructures physiques sont à la traîne. Il s’agit d’un modèle public-privé que l’Inde souhaite exporter en se transformant en incubateur d’idées susceptibles de relever les nations les plus pauvres du monde.
« Notre écosystème de paiements numériques a été développé comme un bien public gratuit », a déclaré vendredi M. Modi aux ministres des Finances du Groupe des 20, que l’Inde accueille cette année. « Cela a radicalement transformé la gouvernance, l’inclusion financière et la facilité de vie en Inde.
»
En termes simples, les responsables indiens décrivent l’infrastructure numérique comme un ensemble de « voies ferrées » posées par le gouvernement, au-dessus desquelles l’innovation peut se produire à faible coût.
Au cœur de ce projet se trouve une campagne vigoureuse visant à délivrer à chaque citoyen un numéro d’identification unique, appelé Aadhaar. L’initiative, lancée en 2009 sous le prédécesseur de M.
Modi, Manmohan Singh, a été poussée par M. Modi après avoir surmonté des années de contestations juridiques concernant des problèmes de confidentialité.
Le gouvernement affirme qu’environ 99 pour cent des adultes possèdent désormais un numéro d’identification biométrique, avec plus de 1,3 milliard de pièces d’identité délivrées au total.
Nandan Nilekani, co-fondateur du géant des technologies de l’information Infosys, impliqué dans les efforts d’identification numérique de l’Inde depuis ses débuts, a déclaré que le pays pourrait faire un bond technologique car il disposait de peu d’infrastructures numériques existantes. « L’Inde a pu se développer à partir d’une table rase », a-t-il déclaré.
Les identifiants facilitent la création de comptes bancaires et constituent la base du système de paiement instantané, connu sous le nom d’interface de paiement unifiée.
La plateforme, une initiative de la banque centrale indienne et gérée par une organisation à but non lucratif, propose des services de centaines de banques et des dizaines d’applications de paiement mobile, sans frais de transaction.
selon Dilip Asbe, directeur général de la National Payments Corporation of India, qui supervise la plateforme.
La valeur des transactions numériques instantanées en Inde l’année dernière était bien supérieure à celle des États-Unis, de la Grande-Bretagne, de l’Allemagne et de la France.
« Combinez les quatre et multipliez par quatre – c’est plus que cela », comme l’a déclaré Ashwini Vaishnaw, un ministre indien, au Forum économique mondial en janvier.
Le système s’est développé rapidement et est désormais utilisé par près de 300 millions de particuliers et 50 millions de commerçants, a déclaré M. Asbe.
Des paiements numériques sont effectués même pour les plus petites transactions, avec près de 50% d’entre elles classées comme petits ou micropaiements : 10 cents pour une tasse de lait chai ou 2 dollars pour un sac de légumes frais. Il s’agit d’un changement de comportement important dans ce qui a longtemps été une économie axée sur l’argent liquide.
L’une des impulsions en faveur de l’abandon des espèces au profit des paiements numériques a été la décision de M.
Modi en 2016 de retirer toutes les devises de grande valeur du marché. Présenté comme un effort visant à éradiquer l’argent noir en politique, le choc a dévasté les petites entreprises qui fonctionnaient grâce au cash.
La dépendance à l’égard de l’infrastructure numérique s’est renforcée pendant la pandémie, le gouvernement ayant utilisé les numéros d’identification pour gérer la plus grande campagne de vaccination au monde et fournir une aide financière.
À mesure que le système est devenu ancré dans la vie indienne, les préoccupations concernant la confidentialité des données n’ont pas complètement disparu, même après les décisions de la Cour suprême régissant son utilisation. Certains craignent que la forte érosion des contrôles sur le pouvoir gouvernemental sous le règne d’homme fort de M. Modi puisse ouvrir la porte à des abus de la base de données centrale d’identité.
À mesure que l’Inde étend son modèle à l’étranger, y compris dans des pays dépourvus de solides garanties juridiques, ces préoccupations vont se manifester.
Amitabh Kant, l’un des principaux coordonnateurs indiens des événements du Groupe des 20, a déclaré que le gouvernement avait trouvé le bon équilibre entre confidentialité et innovation. « Nous avons dit que les données appartiennent à l’individu et qu’il a le droit de donner son consentement pour chaque transaction qu’il entreprend », a-t-il déclaré.
Au cours de deux douzaines d’entretiens menés dans des villages et des petites villes, une image variée des paiements numériques a émergé. Dans deux magasins de village de l’État nord de l’Uttar Pradesh, ils représentaient environ 10 pour cent des ventes quotidiennes ; sur les marchés les plus fréquentés de Delhi, ce chiffre pourrait être d’un quart ou de la moitié.
Même dans les secteurs qui n’ont pas encore adopté les paiements numériques, comme le secteur de la pêche dans l’État du Kerala, dans le sud du pays, les piliers fondamentaux de l’infrastructure numérique – le numéro d’identité, les comptes bancaires et les applications de téléphonie mobile – ont facilité la fourniture de services.
Sur les marchés où les paiements numériques se sont imposés, l’enthousiasme brut des nouveaux convertis est palpable. Les éditeurs d’applications s’efforcent de garantir la facilité d’utilisation dans un large éventail de connaissances numériques. Les commerçants d’un même trottoir s’entraident.
Et parce que nous parlons de technologie, les enfants viennent en aide aux parents.
Les petites boîtes vocales fournies par les applications de paiement sont monnaie courante sur les chariots de collations et les stands de thé, où les vendeurs sont trop occupés pour vérifier les messages téléphoniques après chaque petite transaction. Une voix de type Siri déclare combien d’argent a été instantanément reçu à chaque paiement par code QR.
Cela a contribué à apaiser la méfiance des commerçants habitués depuis longtemps aux transactions en espèces.
Les commerçants comme le cordonnier et le vendeur de glaces d’un marché central de Delhi qui ne disposent pas de leur propre code QR empruntent simplement celui de leur voisin. C’est la version numérique de : Je n’ai pas de monnaie, mais je vais la faire fonctionner avec l’aide de mon voisin.
« Avant, je préférais l’argent liquide », a déclaré Rajesh Kumar Srivastva, chauffeur de pousse-pousse à Delhi. «Mais j’en ai appris les avantages pendant le confinement.»
Avant la pandémie, M.
Srivastva avait collé un code QR à l’intérieur de son pousse-pousse, mais comme seulement un quart de ses paiements étaient numériques, ils sont restés après coup.
Juste avant le confinement de 2020, M. Srivastva a payé une lourde facture d’électricité et deux versements de prêt pour son véhicule, épuisant ainsi les liquidités de sa maison.
Ses revenus en espèces n’étaient généralement pas suffisants pour justifier des déplacements pour des dépôts bancaires. Mais sa femme l’a exhorté à vérifier le compte lié aux paiements numériques. Incapable de connaître son solde à un distributeur automatique, il revient avec sa fille, une étudiante en génie civil de 20 ans.
Tout d’abord, sa fille a retiré 5 000 roupies, soit environ 60 dollars.
« Elle a vérifié à nouveau et a dit : ‘Papa, il en reste 45 000 de plus’ », a déclaré M. Srivastva, avant d’afficher un grand sourire.
« Je l’ai aimé ! «
